在采购工作里,很多管理者都有一个根深蒂固的误区:把
采购价格等同于采购成本。
采购人员被考核降价幅度,老板紧盯采购单价,供应商顺势报出极具诱惑力的低价。可等到设备故障频发、生产线停工、维修费用居高不下时大家才恍然大悟:当初省下的那点采购款,正在被后期各类隐性成本一点点吞噬。
这就是今天要聊的核心概念:总拥有成本(Total Cost of Ownership,TCO)
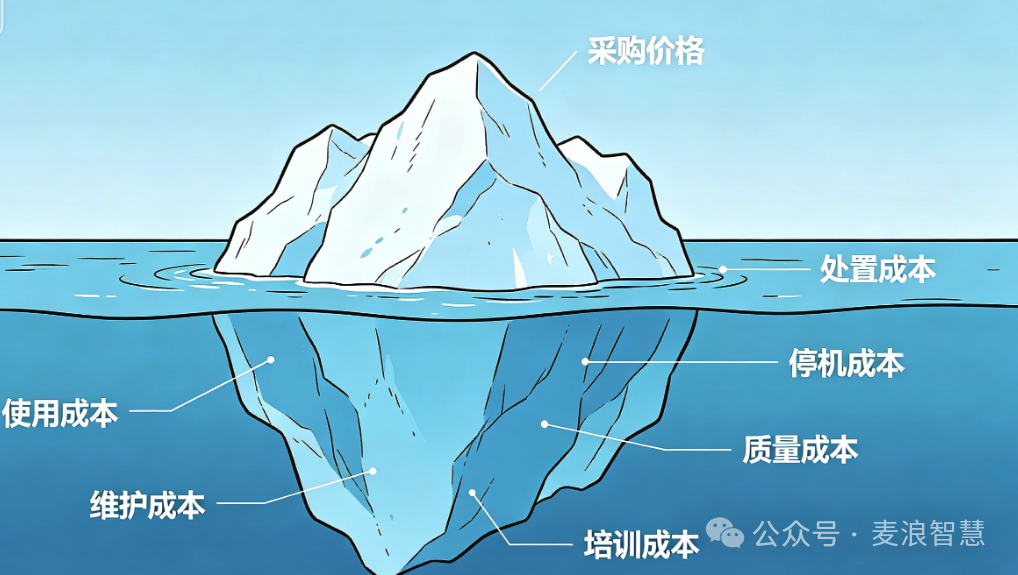
用冰山比喻采购成本:海平面之上是采购价格,也就是设备单价、运输费、税费这类显性成本;海平面之下,藏着体量更大的隐性成本:
- 维护成本:维修、备件、保养频率
- 使用成本:能耗、人工、耗材
- 停机成本:产能损失、订单延误赔偿
- 质量成本:次品率、返工、客诉处理
- 培训成本:人员培训、技术适应周期
- 处置成本:报废处理、环保合规
一个残酷的事实:对多数设备采购,后期使用与维护成本往往是采购价格的2–5倍。只盯着报价砍价,等于放弃了80%的成本控制空间。
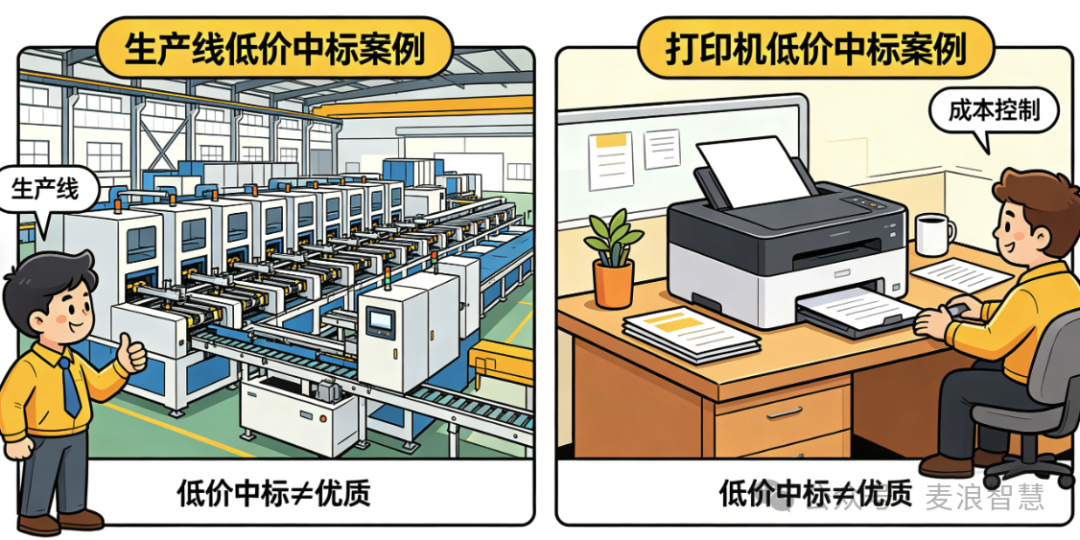
案例1:生产线的省钱陷阱
某制造企业采购两条自动化生产线:
- A供应商:报价500万,能耗高,寿命8年,年维护30万
- B供应商:报价700万,节能环保,寿命12年,年维护15万
采购部门为完成降本指标选了A。5年内看似省钱,但10年周期下TCO差距惊人:
A:500万 +(30万维护+50万能耗)×10年 + 停机损失400万 + 第8年二次采购500万 = 2700万
B:700万 + 15万维护×10年(能耗为0)≈ 850万
结论:低价中标看似省了200万,10年下来反而多花1850万,相当于每年亏损一套厂房设备。
案例2:打印机采购
5年打印50万页总成本:
A:50万 × 0.216元 = 10.8万元
B:50万 × 0.105元 = 5.25万元
结论:选A时“省”了700元机器钱,后期却多花5.55万元耗材费,典型捡芝麻丢西瓜。
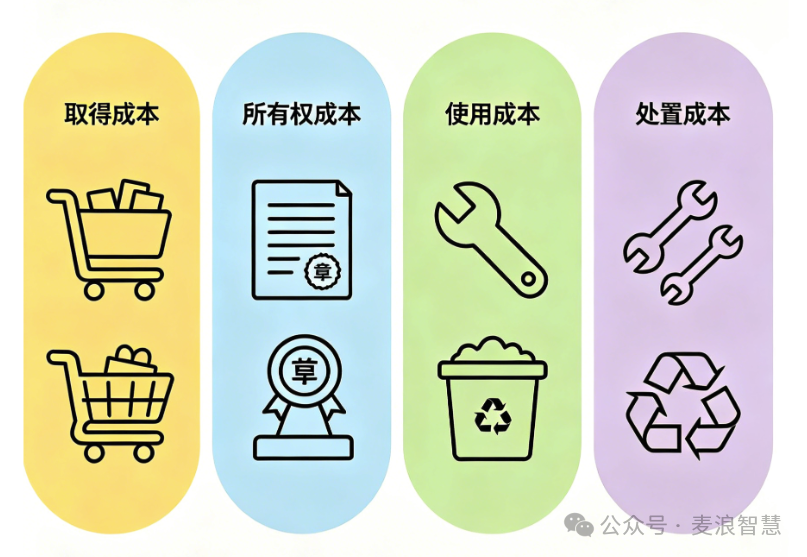
做TCO分析,需要系统性识别、量化全部成本,采购TCO包含四大核心模块:
1.取得成本(Acquisition Cost)
这是最显性、传统采购最关注的部分:产品/设备价格、运输装卸、关税保险、安装调试、首次验收费用。
2.所有权成本(Ownership Cost)
产品使用周期内持续支出,最容易被低估:能源消耗、耗材备件、定期检修、人工薪酬、保险税费、资产税费。
3.使用成本(Usage Cost)
和生产效率强相关,直接影响收益:停机损失、效率损失、质量损失、库存管理、供应商协调成本。
4.处置成本(Disposal Cost)
设备生命周期末端支出:报废拆除、运输处置、危废环保;残值回收属于负成本,可以抵扣总费用。
一套落地可用的TCO分析五步走:
步骤1:确定分析范围
单次采购还是长期框架协议;周期一般与设备寿命/合同期限对齐;锁定需要纳入核算的成本项目。
步骤2:收集数据
供应商报价、能耗参数、维保周期、备件价目;内部人工成本、停机损失;行业同类设备故障率参考。
步骤3:量化计算
公式:TCO = 取得成本 + 运行成本 + 维护成本 + 处置成本 − 残值收入
步骤4:敏感性分析
模拟变量波动:能源涨价、设备故障率提升、使用年限变化,看TCO会如何变动,评估风险。
步骤5:综合决策
不能只看数字,结合供应商实力、技术能力、长期合作关系综合评估,输出采购决策。
- 策略1:全生命周期招标
传统招标只看报价最低价;TCO评标要把5–10年运行、能耗、备件、维护纳入评分,明确权重写入招标文件。 - 策略2:供应商早期介入
在设计阶段邀请供应商参与方案优化,从源头降低后期运维成本。 - 策略3:建立成本模型
对重要品类建立标准化TCO分析模型(示例:设备采购):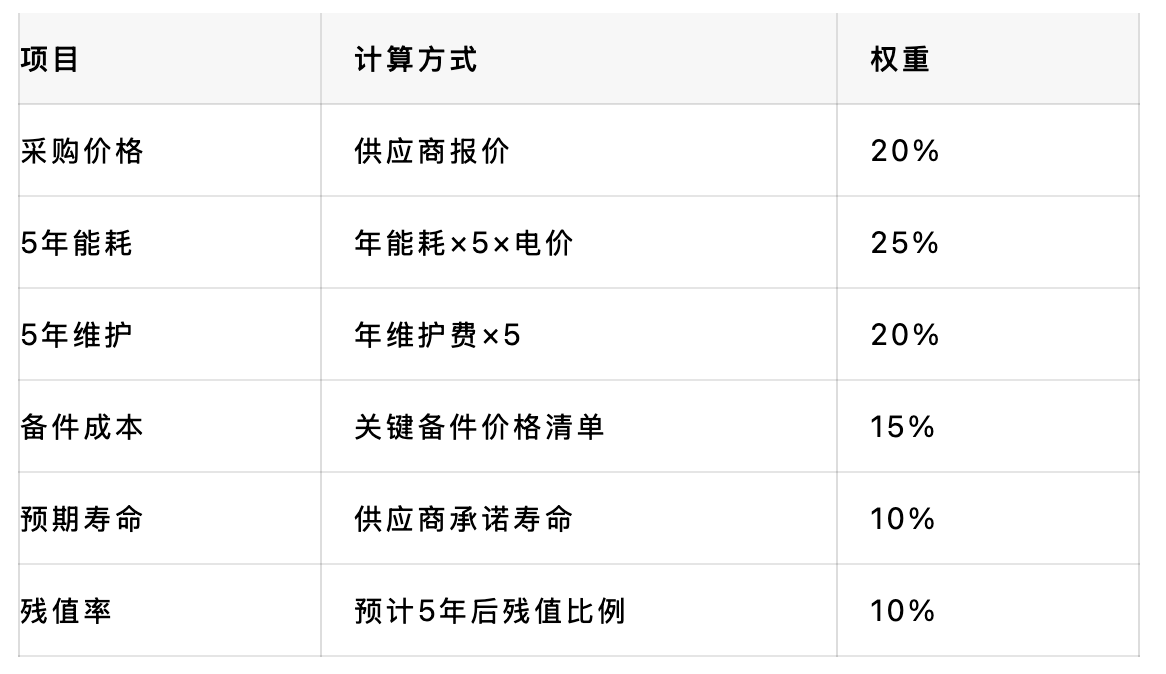 每项打分,加权平均得TCO评分。
- 策略4:合同条款保障
在合同中锁定能耗上限、备件涨价上限、故障停机赔付,把TCO约束落地到法律条款。 - 策略5:建立数据反馈机制
采购后持续采集真实能耗、故障率、备件消耗数据,反向修正TCO模型,沉淀供应商评估依据。
- 障碍1:数据很难获取
破解:把能耗、维保数据作为投标必备资料,要求第三方核验。 - 障碍2:内部考核机制不匹配
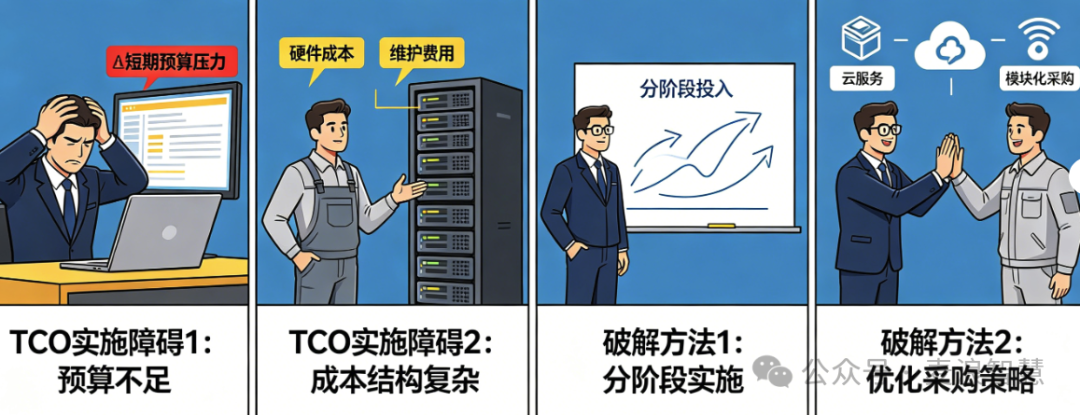
破解:调整采购考核指标,不再只考核降价金额,纳入TCO节约额。 - 障碍3:短期预算压力大
破解:租赁/分期模式,申请节能专项预算,分阶段落地。 - 障碍4:供应商不愿配合
破解:培育多供应商竞争,采购完成后实测验证数据,反向倒逼供应商承诺。
设备类采购:重点关注能耗、备件价格、停机损失,把MTBF平均无故障时间写入合同。
IT软硬件采购:重点关注许可费用、升级成本、技术支持、培训成本;区分永久授权/订阅模式。
原材料采购:重点关注质量、库存成本、供应稳定性,平衡订货批量,减少资金占用。
服务采购:重点关注人员素质、响应速度、质量管控,约定服务质量与扣款机制。
从采购价格升级到总拥有成本TCO,本质是采购思维的升级:
从“砍价买东西”,变成“长期价值伙伴”;从一次性交易,转向全生命周期管理。
能耗、维保、停机、质量,这些被忽略的隐性成本,正是采购创造价值的主战场。
麦浪说:采购价格是成本的天花板,TCO才是成本的地板。天花板可以压得很低,但地板一旦漏水,整个企业都会被成本吞噬。借助售后与供应商数字化管理平台,把设备全生命周期数据管起来,让TCO评估不再是纸上公式,而是可落地、可追溯的管理能力。